© 2026 Wirtschaftsrecht Hamburg. Alle Rechte vorbehalten. Hergestellt mit ♥️ von Klinikx
| Impressum | DatenschutzDer zentrale Grundsatz: Niemand muss sich selbst belasten
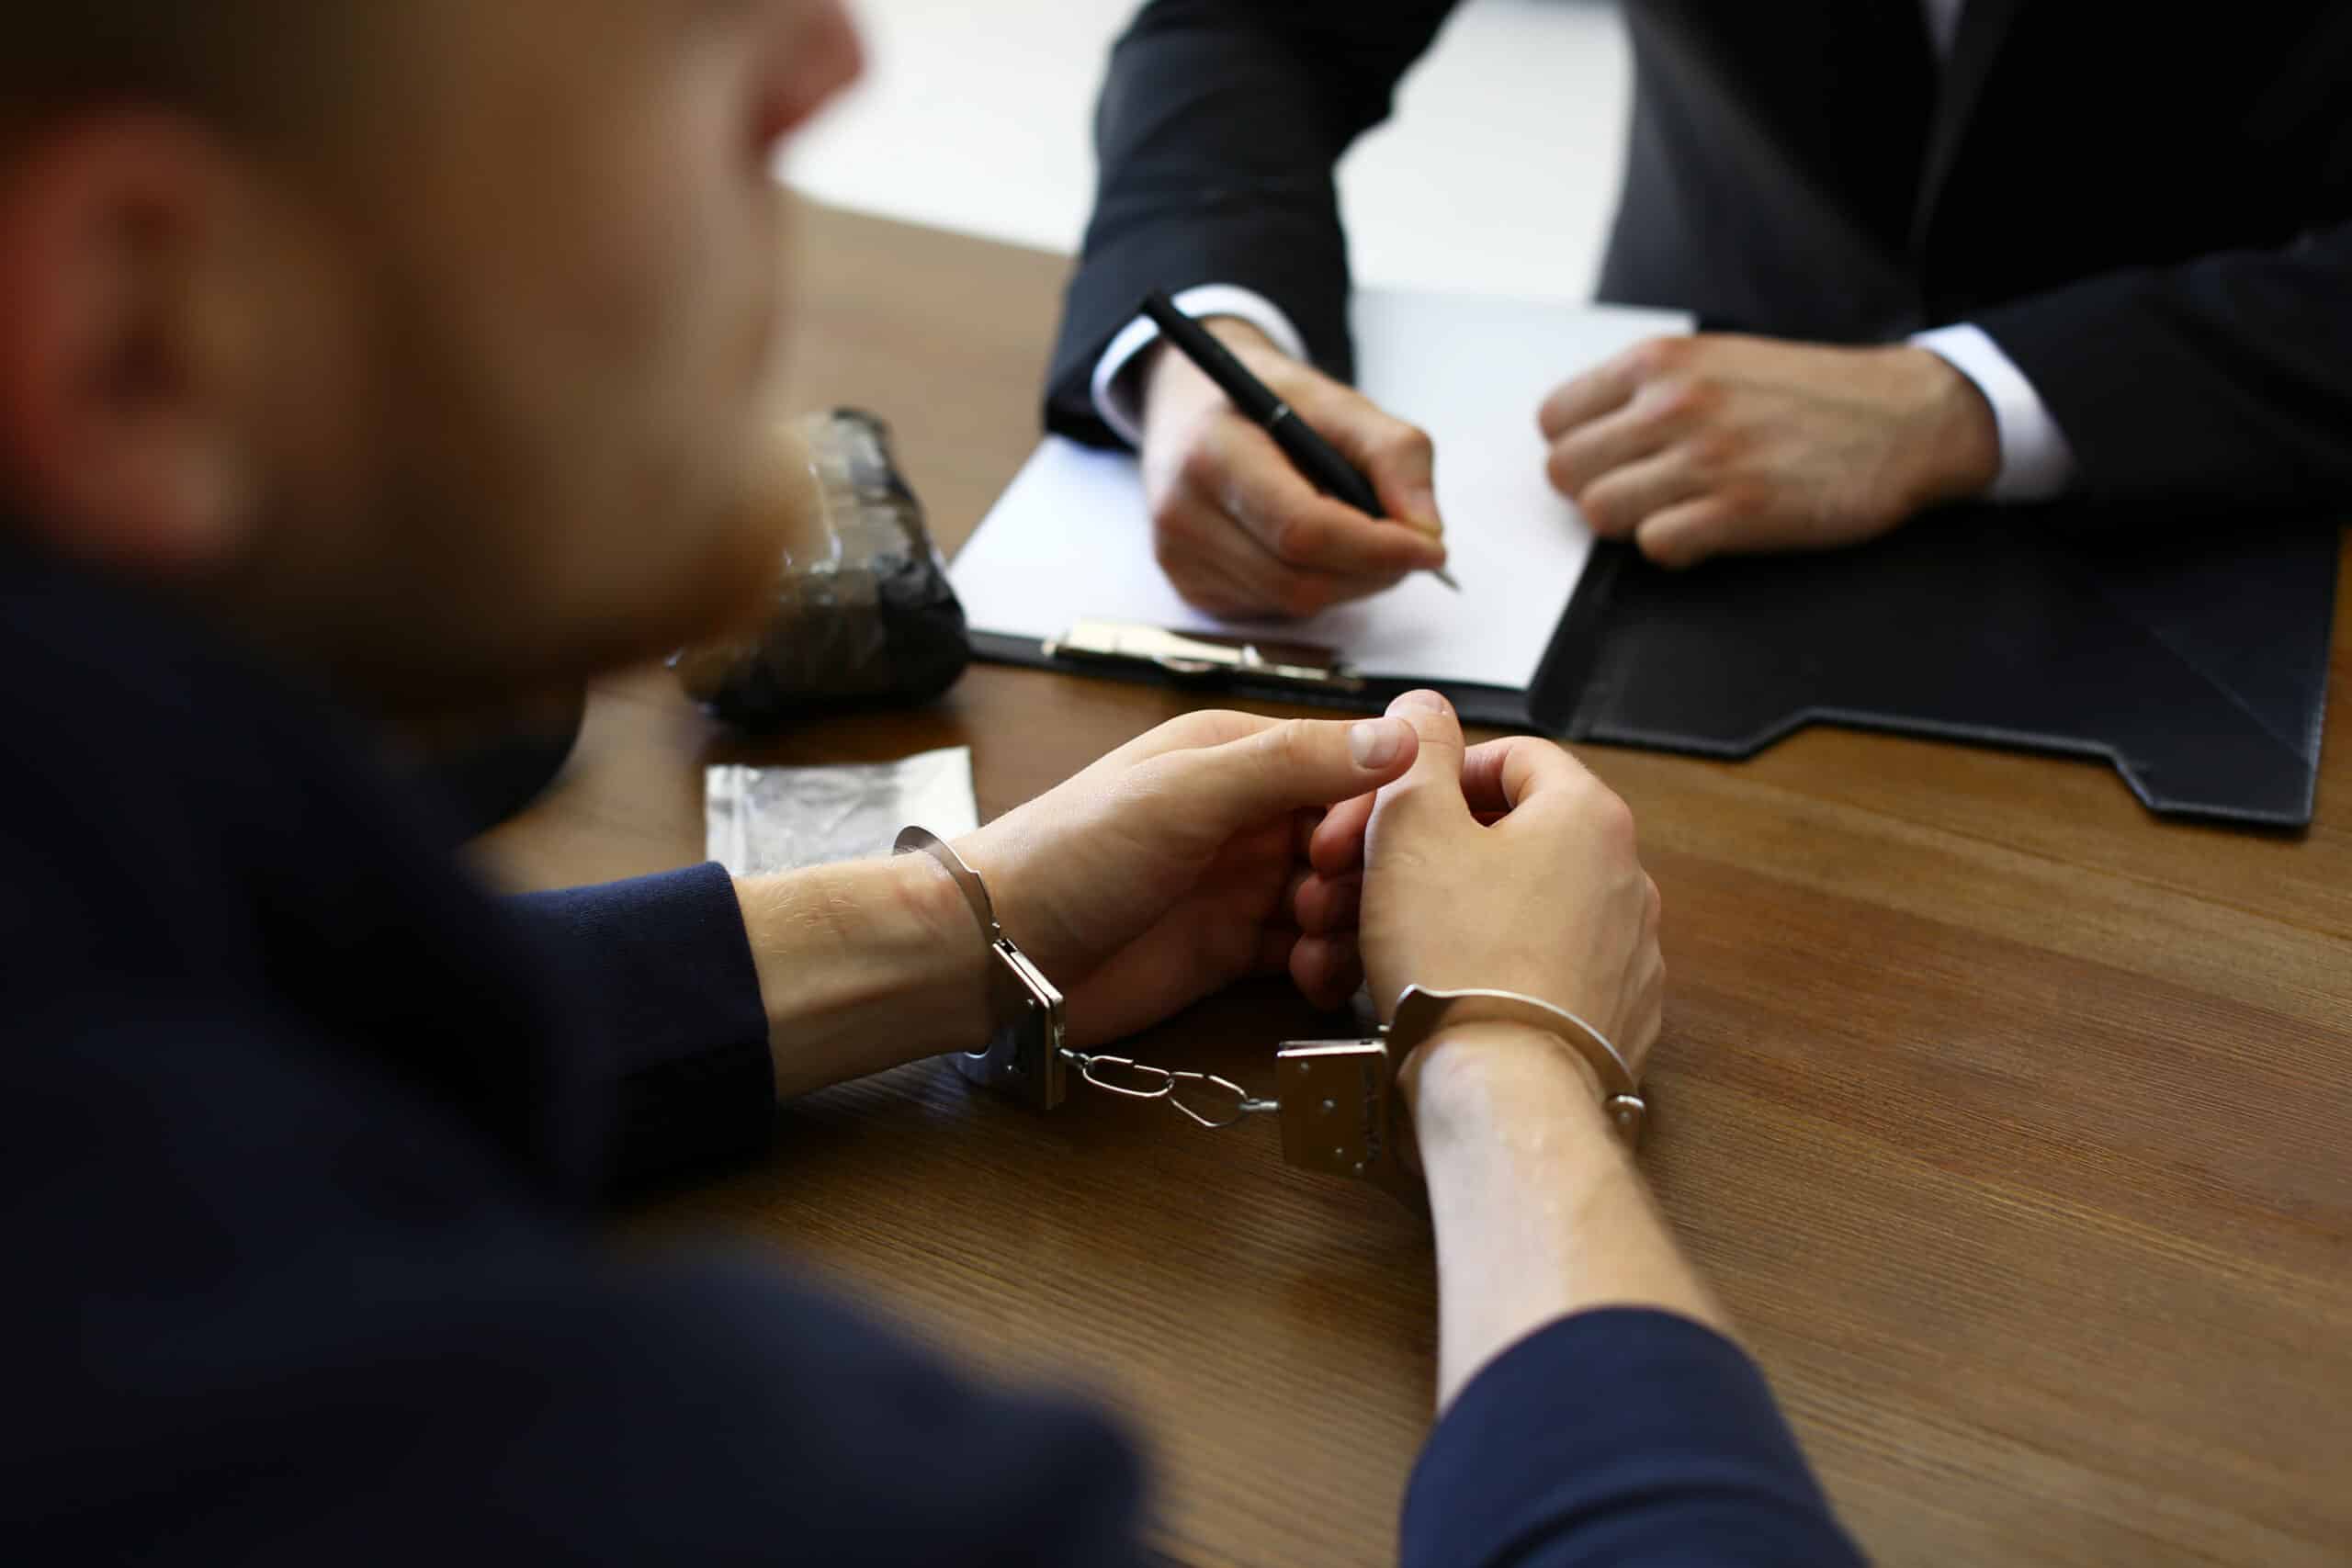
Das Schweigerecht des Beschuldigten gehört zu den fundamentalen Säulen des deutschen Strafverfahrens. Es ergibt sich aus § 136 StPO, aus § 163a StPO und aus dem verfassungsrechtlich verankerten Grundsatz, dass niemand verpflichtet ist, gegen sich selbst auszusagen. Im Wirtschaftsstrafrecht spielt das Schweigerecht eine besonders wichtige Rolle, weil die Vernehmungssituationen häufig komplex sind und die Behörden gezielt auf Kooperation hinwirken. Wer als Geschäftsführer, Vorstand oder Berufsträger angesprochen wird, etwa nach einer Vorladung durch die Staatsanwaltschaft oder einer Durchsuchung im Unternehmen, gerät schnell in eine Lage, in der ein Wort zu viel das ganze Verfahren prägen kann.
Die Rechtsanwaltskanzlei Sengül in der Trostbrücke 1, 20457 Hamburg, berät Mandanten regelmäßig im Vorfeld von Vernehmungen und entwickelt mit ihnen die strategische Linie. Fachanwalt für Strafrecht Cem Sengül, kennt die typischen Vernehmungssituationen vor der Staatsanwaltschaft Hamburg, der Steuerfahndung Hamburg und dem Zollfahndungsamt und kann Mandanten gezielt auf diese Lagen vorbereiten.
Reichweite des Schweigerechts
Das Schweigerecht des Beschuldigten erstreckt sich auf jede Aussage zur Sache. Es beginnt mit der Belehrung durch die ermittelnde Behörde und gilt durchgehend bis zur rechtskräftigen Entscheidung. Der Beschuldigte muss lediglich Angaben zu seiner Person machen, nicht jedoch zum Tatvorwurf. Die Belehrungspflicht der Behörde ist streng. Erfolgt sie nicht oder unzureichend, sind die anschließenden Aussagen in der Regel nicht verwertbar.
Das Schweigerecht gilt unabhängig davon, ob die Vernehmung durch Polizei, Staatsanwaltschaft oder Richter erfolgt. Es gilt auch in steuerrechtlichen Außenprüfungen, sobald ein strafrechtlicher Anfangsverdacht entstanden ist. Diese Grenze ist in der Praxis nicht immer scharf, und genau hier liegt eine zentrale Aufgabe der Verteidigung: die saubere Trennung zwischen steuerlichen Mitwirkungspflichten und strafrechtlichem Schweigerecht.
Strategischer Einsatz statt reflexhaftem Schweigen
Schweigen ist im Wirtschaftsstrafrecht selten ein Selbstzweck. Es ist ein strategisches Instrument, das in bestimmten Phasen sinnvoll ist und in anderen nicht. Solange die Aktenlage unklar ist, ist Schweigen meist die bessere Wahl, weil eine spontane Aussage Widersprüche zu späteren Einlassungen erzeugen kann. Diese Widersprüche werden im Verfahren regelmäßig zu Lasten des Beschuldigten gewertet, auch wenn die Aussage isoliert betrachtet plausibel war, ein Risiko, das im Steuerstrafrecht besonders folgenreich sein kann.
Nach erfolgter Akteneinsicht stellt sich die Frage neu. Eine vorbereitete, schriftliche Einlassung, die den Sachverhalt nachvollziehbar darstellt und gegebenenfalls entlastende Aspekte herausarbeitet, kann den Verfahrensverlauf günstig beeinflussen. Wann eine solche Einlassung sinnvoll ist und in welcher Form sie eingebracht wird, ist eine strategische Entscheidung, die in jedem Einzelfall sorgfältig zu treffen ist.