© 2026 Wirtschaftsrecht Hamburg. Alle Rechte vorbehalten. Hergestellt mit ♥️ von Klinikx
| Impressum | DatenschutzGastronomiebetriebe müssen steuerliche Aufzeichnungspflichten, sozialversicherungsrechtliche Vorgaben, Mindestlohnregelungen und zahlreiche betriebliche Dokumentationspflichten miteinander verbinden. Bargeldumsätze, wechselnde Beschäftigungsmodelle und elektronische Kassensysteme können bei Prüfungen zu komplexen steuer- und strafrechtlichen Fragen führen.
Die Rechtsanwaltskanzlei Sengül in der Trostbrücke 1 in Hamburg verteidigt Gastronomen, Geschäftsführer und Beschäftigte in Wirtschafts- und Steuerstrafverfahren. Fachanwalt für Strafrecht Cem Sengül prüft Kassendaten, Personalunterlagen, steuerliche Berechnungen und die persönliche Verantwortlichkeit.
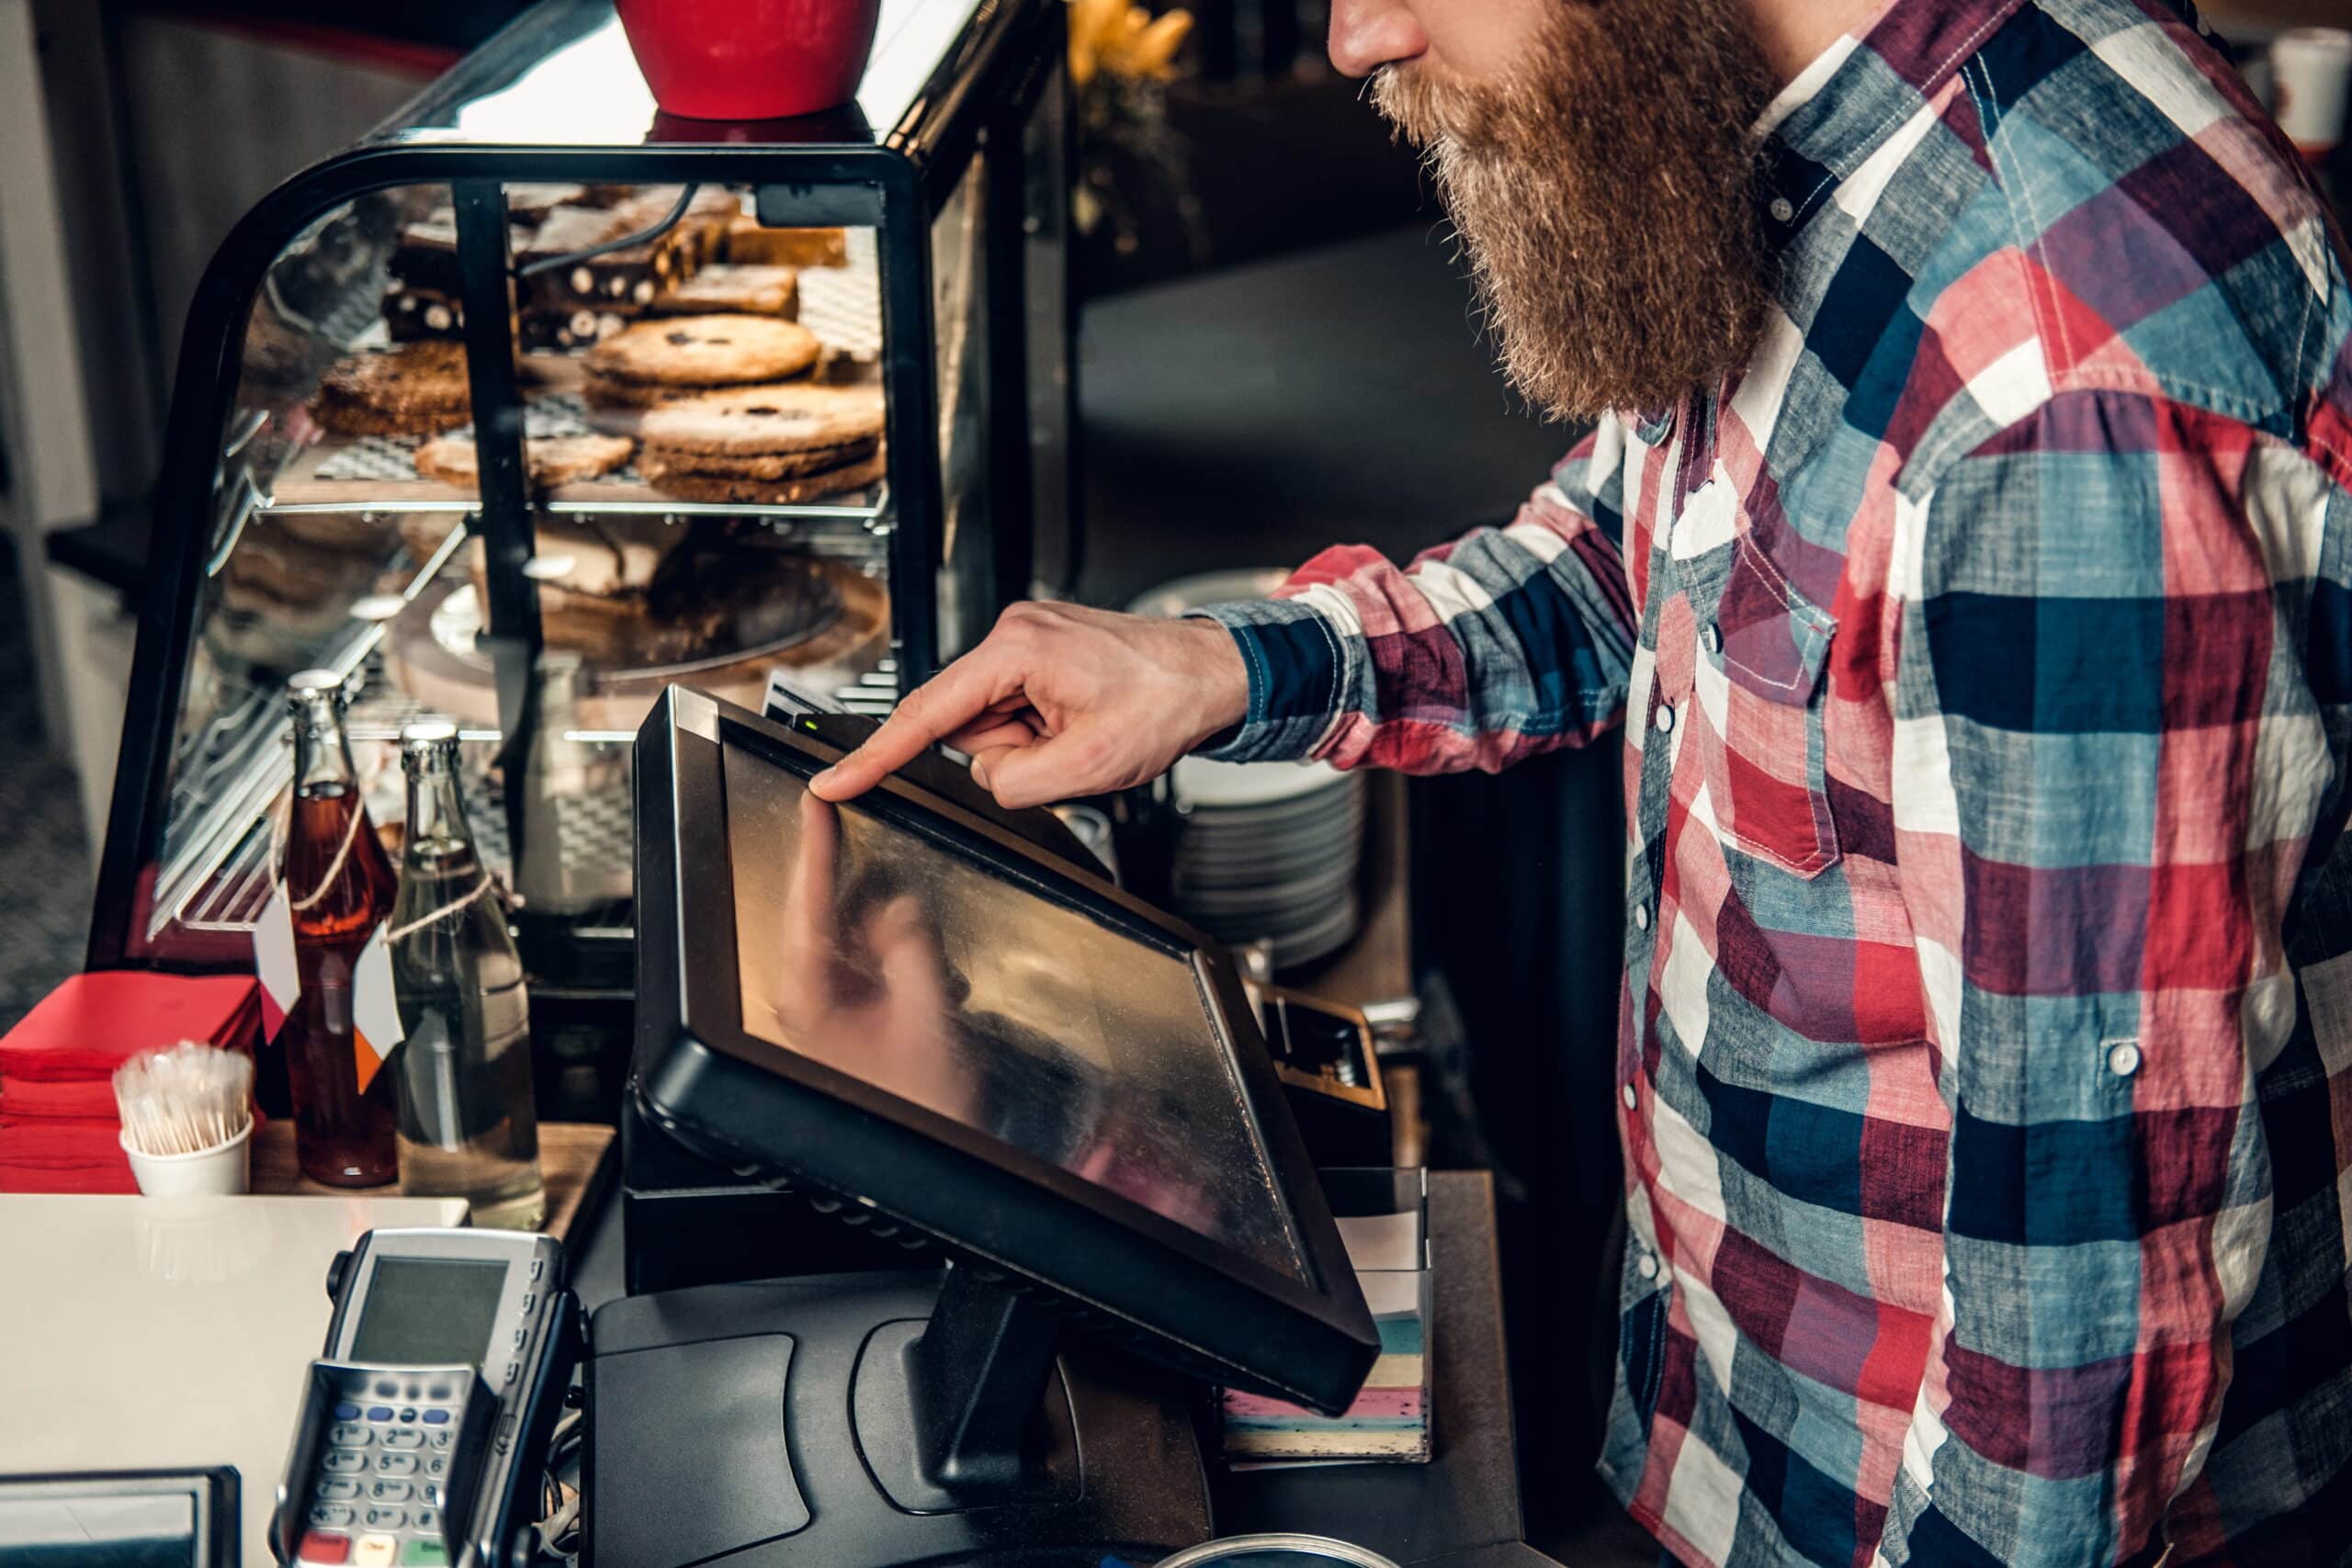
Elektronische Kassensysteme und TSE
Wer aufzeichnungspflichtige Geschäftsvorfälle mit einem elektronischen Aufzeichnungssystem erfasst, muss die Vorgaben des § 146a AO und der Kassensicherungsverordnung beachten. Dazu gehören insbesondere die vollständige, richtige, zeitgerechte und geordnete Einzelaufzeichnung, der Schutz durch eine zertifizierte technische Sicherheitseinrichtung, die Belegausgabe und die gesetzlich vorgesehene Mitteilung des Systems an das Finanzamt.
Das Gesetz verpflichtet einen Betrieb nicht generell dazu, überhaupt ein elektronisches Kassensystem einzusetzen. Wird jedoch ein von § 146a AO erfasstes elektronisches Aufzeichnungssystem genutzt, gelten die gesetzlichen Anforderungen. Verstöße gegen Kassenpflichten können als Ordnungswidrigkeit geahndet werden. Eine Steuerhinterziehung liegt erst vor, wenn zusätzlich die Voraussetzungen des § 370 AO erfüllt sind.
Amtliche Grundlagen:
https://www.gesetze-im-internet.de/ao_1977/__146a.html
https://www.gesetze-im-internet.de/kassensichv/
Kassenmanipulation und Steuerhinterziehung
Bei einem Verdacht auf nicht erfasste Umsätze werden häufig Kassendaten, Stornierungen, Trainingsbuchungen, Wareneinsatz, Bankbewegungen und betriebliche Kennzahlen verglichen. Technische Manipulationssoftware wird üblicherweise als „Zapper-Software“ bezeichnet.
Formelle Aufzeichnungsmängel können eine steuerliche Schätzung rechtfertigen. Sie beweisen aber nicht automatisch eine vorsätzliche Steuerhinterziehung und auch nicht ohne Weiteres die Höhe des strafrechtlich zurechenbaren Verkürzungsbetrags. Für § 370 AO müssen unrichtige oder unvollständige Angaben oder ein pflichtwidriges Unterlassen, eine Steuerverkürzung oder ein ungerechtfertigter Steuervorteil und Vorsatz festgestellt werden.
Der Grundstrafrahmen reicht bis zu fünf Jahren Freiheitsstrafe oder Geldstrafe. In besonders schweren Fällen beträgt er sechs Monate bis zehn Jahre. Das Regelbeispiel einer Verkürzung großen Ausmaßes wird nach der Rechtsprechung des Bundesgerichtshofs grundsätzlich ab 50.000 Euro je Tat angenommen (BGH, Beschluss vom 27. Oktober 2015 – 1 StR 373/15, BGHSt 61, 28). Auch dann bleibt eine Gesamtwürdigung erforderlich; die Höhe allein legt keine konkrete Strafe fest.
Amtliche Grundlage:
https://www.gesetze-im-internet.de/ao_1977/__370.html
Kassen-Nachschau und Durchsuchung
Die Kassen-Nachschau nach § 146b AO ist keine Durchsuchung im strafprozessualen Sinn. Sie erlaubt Amtsträgern der Finanzbehörde unter den gesetzlichen Voraussetzungen eine unangekündigte Prüfung von Kassenaufzeichnungen und Systemen während der üblichen Geschäfts- und Arbeitszeiten. Bei Beanstandungen kann ohne vorherige Prüfungsanordnung zu einer Außenprüfung übergegangen werden.
Davon zu unterscheiden ist eine strafprozessuale Durchsuchung. Hier sollten Durchsuchungsbeschluss, betroffene Räume, gesuchte Beweismittel und Sicherstellungsverzeichnis genau dokumentiert werden. Angaben zur Sache sollten erst nach anwaltlicher Beratung erfolgen.
Personal, Schwarzarbeit und § 266a StGB
Bei Beschäftigten ist nicht nur die vertragliche Bezeichnung, sondern die tatsächlich ausgeübte Tätigkeit maßgeblich. Werden Arbeitsstunden oder Arbeitsentgelt unvollständig gemeldet und dadurch Sozialversicherungsbeiträge vorenthalten, kann § 266a StGB einschlägig sein. Zu prüfen sind Arbeitgeberstellung, Beitragsanspruch, Fälligkeit, Höhe und Vorsatz.
Im Gaststätten- und Beherbergungsgewerbe müssen tätige Personen nach § 2a SchwarzArbG bestimmte Ausweispapiere mitführen und auf Verlangen vorlegen. Arbeitgeber müssen ihre Beschäftigten nachweislich und schriftlich auf diese Pflicht hinweisen. Kontrollen der Finanzkontrolle Schwarzarbeit können außerdem Arbeitszeiten, Meldedaten und Geschäftsunterlagen betreffen.
Amtliche Grundlagen:
https://www.gesetze-im-internet.de/stgb/__266a.html
https://www.gesetze-im-internet.de/schwarzarbg_2004/__2a.html
Trinkgeld richtig einordnen
Trinkgelder sind nach § 3 Nr. 51 EStG steuerfrei, wenn sie einem Arbeitnehmer anlässlich einer Arbeitsleistung von einem Dritten freiwillig und ohne Rechtsanspruch zusätzlich zu dem Betrag gegeben werden, der für die Arbeitsleistung zu zahlen ist.
Eine zentrale Sammlung oder anschließende Verteilung durch den Betrieb schließt die Steuerfreiheit nicht automatisch aus. Entscheidend ist, ob das Geld wirtschaftlich von Gästen freiwillig für die Beschäftigten bestimmt ist und nach welchen Regeln es weitergeleitet wird. Davon zu unterscheiden sind verpflichtende Serviceentgelte, Umsätze des Betriebs und vom Arbeitgeber selbst gewährte Zahlungen. Kassenführung, arbeitsvertragliche Regelung und tatsächliche Verteilung sollten übereinstimmen.
Amtliche Grundlage:
https://www.gesetze-im-internet.de/estg/__3.html
Corona-Wirtschaftshilfen
Auch nach Abschluss eines Förderzeitraums können Schlussabrechnungen, Rückforderungen und strafrechtliche Prüfungen wegen Corona-Wirtschaftshilfen relevant werden. Ein Subventionsbetrug nach § 264 StGB setzt eine der gesetzlichen Tathandlungen und zumindest den dort verlangten subjektiven Tatbestand voraus. Nicht jede nachträgliche Korrektur oder Rückforderung beweist eine Straftat.
Eine freiwillige Rückzahlung beseitigt eine bereits vollendete Tat nicht automatisch. Sie kann jedoch je nach Zeitpunkt, Anlass und Umfang für Schadenswiedergutmachung und Strafzumessung bedeutsam sein. Zuwendungsrechtliche Rückforderung und strafrechtliche Verantwortlichkeit sind getrennt zu prüfen.
Verteidigungsansätze
Eine wirksame Verteidigung verbindet steuerliche und strafrechtliche Aufarbeitung. Zu prüfen sind insbesondere:
– Vollständigkeit und technische Integrität der Kassendaten,
– Ursachen einzelner Stornos und Trainingsbuchungen,
– Wareneinsatz und Schwund,
– Plausibilität und Methode steuerlicher Hinzuschätzungen,
– Zuständigkeiten von Geschäftsführung, Filialleitung und Buchhaltung,
– tatsächliche Arbeitszeiten und Beschäftigungsmodelle,
– Kommunikation mit Steuerberatern und Lohnbuchhaltung,
– persönlicher Kenntnisstand und Vorsatz.
Nachzahlungen können strafmildernd wirken, ersetzen aber nicht die Prüfung des Tatvorwurfs. Ob eine Einstellung nach §§ 153 oder 153a StPO oder eine Verständigung nach § 257c StPO in Betracht kommt, hängt von Delikt, Tatverdacht, Schadensumfang und Verfahrensstand ab.